VAT-REF – jak uzyskać zwrot VAT z UE
Tankujesz w Niemczech, płacisz za autostrady we Francji, nocujesz w hotelu w Holandii albo wystawiasz się na targach w Hiszpanii? Zagraniczny VAT od takich wydatków nie musi być kosztem. Czynni podatnicy VAT mogą go odzyskać w procedurze VAT-REF – bez rejestracji w innym kraju, jednym wnioskiem składanym w polskim urzędzie skarbowym. Wyjaśniamy, kto ma prawo do zwrotu, jakie obowiązują limity i terminy oraz jak krok po kroku złożyć wniosek.
Najważniejsze w skrócie
- Kto: czynny podatnik VAT w Polsce, który kupuje za granicą na potrzeby działalności opodatkowanej w kraju.
- Termin: do 30 września roku następnego – za wydatki z 2026 r. do 30.09.2027 r. Termin jest nieprzywracalny.
- Minimalna kwota: 400 EUR we wniosku za okres od 3 miesięcy, 50 EUR we wniosku rocznym.
- Jak: elektronicznie, formularz VAT-REF – przez e-Urząd Skarbowy lub e-Deklaracje.
- Czas: decyzja co do zasady w ciągu 4 miesięcy, wypłata w ciągu 10 dni roboczych.
1. Czym jest procedura VAT-REF (VAT Refund)?
VAT-REF to unijna procedura zwrotu podatku od wartości dodanej zapłaconego w innym państwie członkowskim, oparta na dyrektywie Rady 2008/9/WE. Jej największa zaleta: nie musisz rejestrować się do VAT za granicą ani kontaktować się z zagranicznym urzędem w jego języku na etapie składania wniosku.
Wniosek składasz elektronicznie w Polsce, za pośrednictwem swojego urzędu skarbowego. Polski urząd sprawdza go pod względem formalnym (m.in. czy jesteś czynnym podatnikiem VAT) i przekazuje do państwa zwrotu, które decyduje o wypłacie według własnych przepisów.
2. Komu przysługuje zwrot VAT z UE?
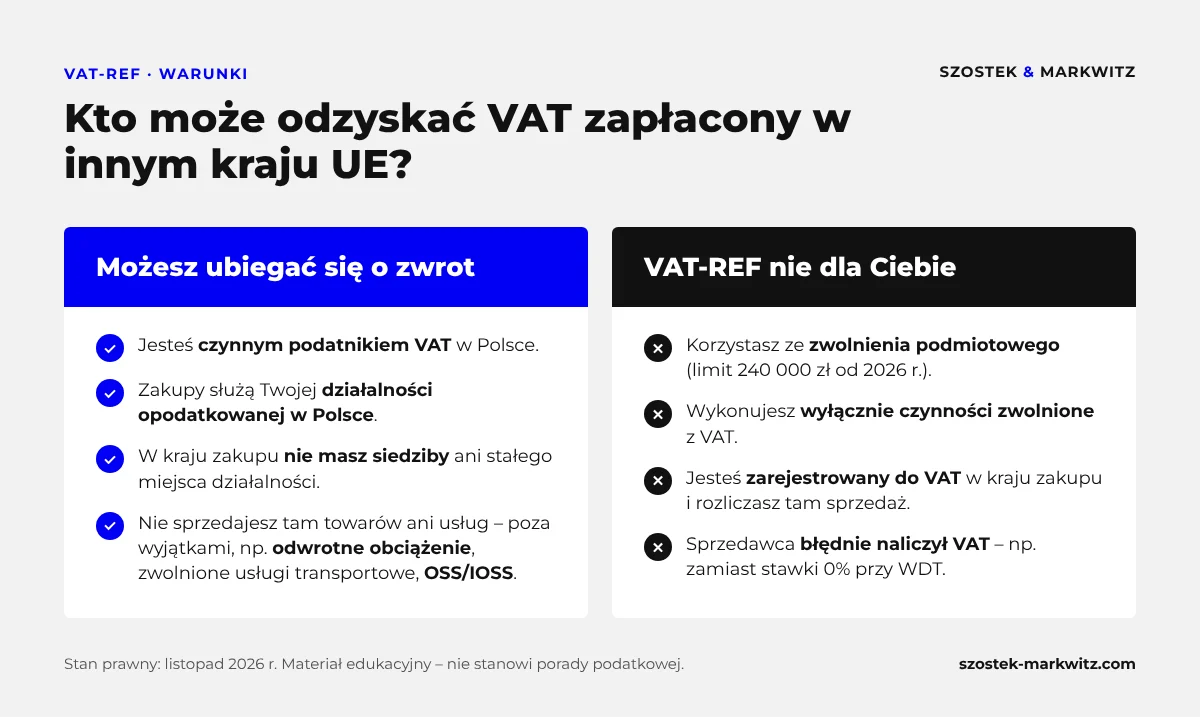
O zwrot możesz się ubiegać, jeśli spełniasz łącznie następujące warunki:
- jesteś czynnym podatnikiem VAT zarejestrowanym w Polsce,
- zakupy za granicą wykorzystujesz do czynności opodatkowanych w Polsce,
- w kraju, w którym dokonałeś zakupu, nie masz siedziby, stałego miejsca prowadzenia działalności, stałego miejsca zamieszkania ani zwykłego miejsca pobytu,
- w okresie, którego dotyczy wniosek, nie dokonywałeś w tym kraju sprzedaży towarów ani usług – z wyjątkami, m.in. gdy podatek rozlicza nabywca (odwrotne obciążenie), przy zwolnionych usługach transportowych oraz przy sprzedaży rozliczanej w procedurach OSS/IOSS.
Kto nie skorzysta z procedury VAT-REF?
- Przedsiębiorcy korzystający ze zwolnienia podmiotowego z VAT – od 1 stycznia 2026 r. limit tego zwolnienia wynosi 240 000 zł (wcześniej 200 000 zł).
- Firmy wykonujące wyłącznie czynności zwolnione z VAT.
- Rolnicy ryczałtowi.
- Podatnicy zarejestrowani do VAT w kraju zakupu, którzy rozliczają tam sprzedaż – odzyskują VAT w lokalnej deklaracji.
3. Od jakich wydatków odzyskasz VAT?
Najczęściej w procedurze VAT-REF odzyskuje się VAT od:
- paliwa i usług serwisowych pojazdów,
- opłat drogowych, za autostrady, tunele i parkingi,
- noclegów i wynajmu samochodów,
- udziału w targach, konferencjach i szkoleniach,
- zakupu towarów i usług za granicą na potrzeby firmy.
Pamiętaj o dwóch zasadach. Po pierwsze, VAT musiałby podlegać odliczeniu w Polsce – jeśli prowadzisz też działalność zwolnioną, zwrot ograniczy proporcja (pre-współczynnik). Po drugie, o tym, co podlega zwrotowi, decyduje państwo zwrotu. Wiele krajów ogranicza zwrot np. przy usługach gastronomicznych, wydatkach reprezentacyjnych czy samochodach osobowych.
Uwaga: w procedurze VAT-REF nie odzyskasz VAT, który sprzedawca naliczył błędnie – np. na fakturze, która powinna mieć stawkę 0% jako wewnątrzwspólnotowa dostawa towarów. W takiej sytuacji poproś kontrahenta o korektę faktury.
Prowadzisz firmę transportową? Zobacz, jak wspieramy przewoźników w rozliczeniach krajowych i zagranicznych.
4. Limity kwotowe i okresy zwrotu
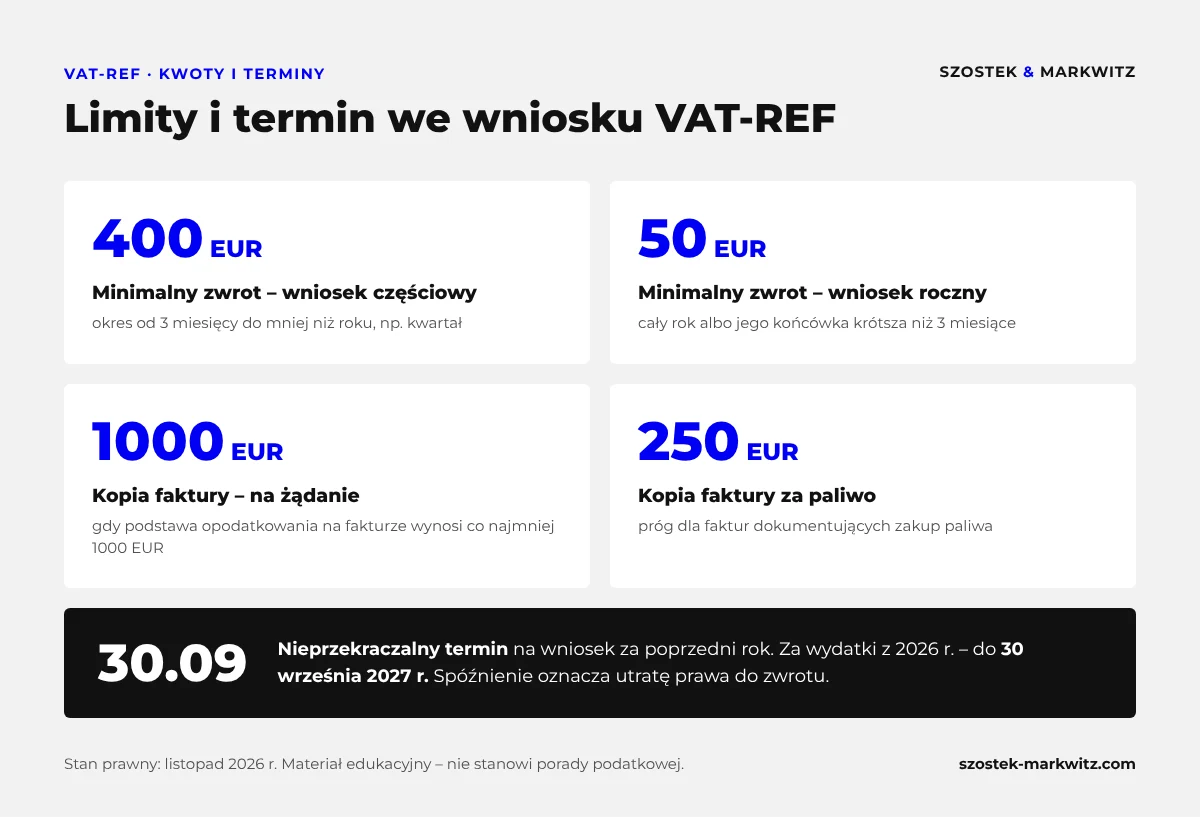
| Okres, którego dotyczy wniosek | Minimalna kwota zwrotu | Przykład |
|---|---|---|
| Od 3 miesięcy do mniej niż roku | 400 EUR | wniosek za I kwartał lub I półrocze |
| Cały rok kalendarzowy | 50 EUR | wniosek za styczeń–grudzień |
| Pozostała część roku (krótsza niż 3 miesiące) | 50 EUR | wniosek za listopad–grudzień |
Okres zwrotu nie może być dłuższy niż rok kalendarzowy ani – co do zasady – krótszy niż 3 miesiące. Kwoty minimalne przelicza się na walutę państwa zwrotu.
Państwo zwrotu może zażądać elektronicznej kopii faktury, gdy podstawa opodatkowania wynosi co najmniej 1000 EUR lub – przy paliwie – 250 EUR. Niektóre kraje wymagają kopii wszystkich faktur, dlatego zawsze sprawdź ich wymagania przed wysłaniem wniosku.
5. Termin złożenia wniosku VAT-REF
Wniosek składa się najpóźniej do 30 września roku następującego po roku, którego dotyczy. Ten termin jest nieprzekraczalny i nie podlega przywróceniu – spóźniony wniosek oznacza utratę prawa do zwrotu.
- wydatki z 2025 r. – termin minął 30 września 2026 r.,
- wydatki z 2026 r. – masz czas do 30 września 2027 r.
Wskazówka: jeśli regularnie ponosisz wydatki za granicą, składaj wnioski kwartalne (gdy kwota przekracza 400 EUR). Pieniądze wracają szybciej, a ryzyko przeoczenia terminu maleje.
6. Jak złożyć wniosek VAT-REF – krok po kroku
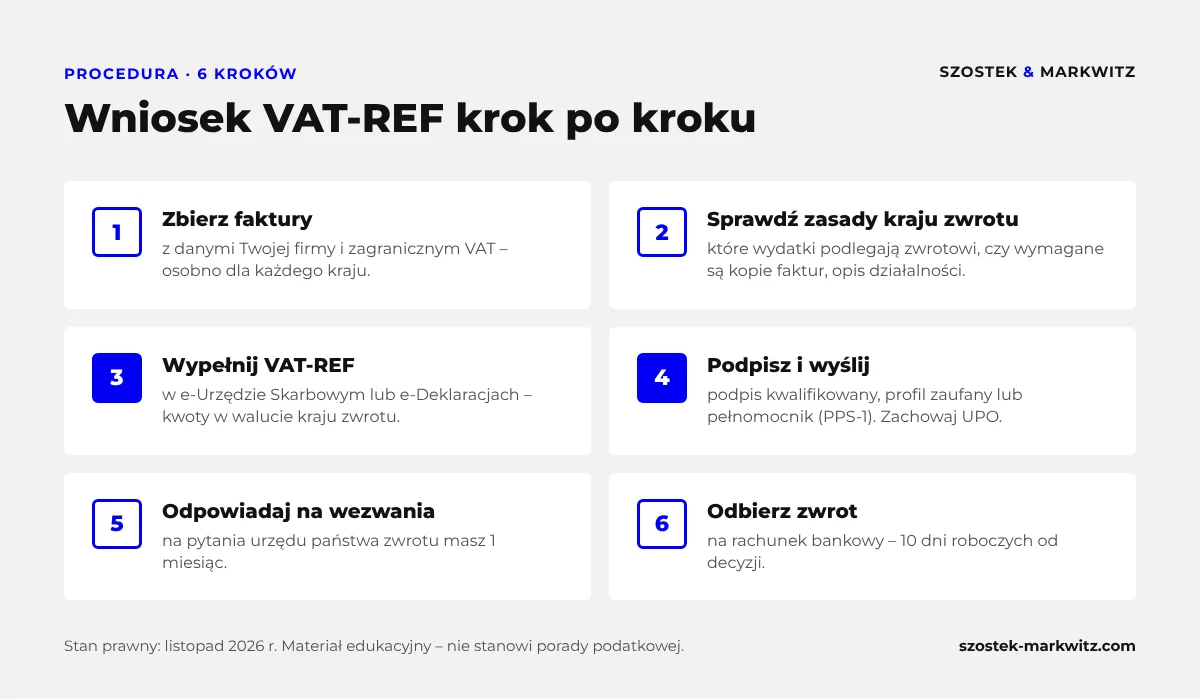
- Zbierz faktury – wystawione na Twoją firmę, z wykazanym zagranicznym VAT. Każdy kraj wymaga osobnego wniosku.
- Sprawdź zasady kraju zwrotu – które wydatki podlegają zwrotowi, czy potrzebne są kopie faktur, w jakim języku podać opis działalności. Informacje o wymaganiach poszczególnych państw publikuje Ministerstwo Finansów na podatki.gov.pl.
- Wypełnij formularz VAT-REF – w e-Urzędzie Skarbowym lub w systemie e-Deklaracje. Podajesz m.in. dane firmy, okres zwrotu, dane z faktur (z kodami rodzaju wydatków) i rachunek bankowy. Kwoty wpisujesz w walucie państwa zwrotu.
- Podpisz i wyślij wniosek – kwalifikowanym podpisem elektronicznym albo profilem zaufanym. Wniosek może złożyć też pełnomocnik na podstawie pełnomocnictwa szczególnego PPS-1. Zachowaj UPO – to dowód złożenia wniosku w terminie.
- Odpowiadaj na wezwania – państwo zwrotu może poprosić o dodatkowe informacje lub dokumenty. Masz na to 1 miesiąc.
- Odbierz zwrot – na rachunek bankowy, w ciągu 10 dni roboczych od decyzji. Opłaty bankowe za przelew mogą pomniejszyć kwotę.
7. Ile czeka się na zwrot VAT z UE?
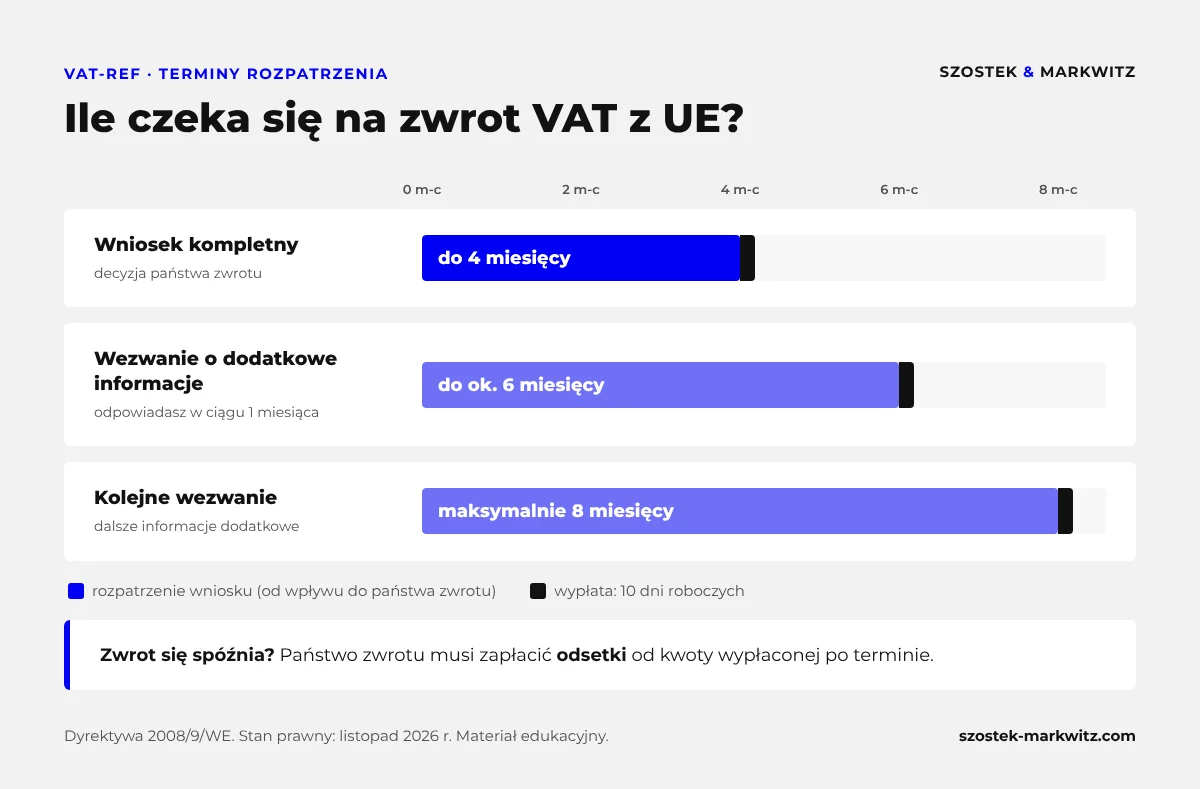
Terminy liczone są od dnia, w którym wniosek wpłynął do państwa zwrotu:
- wniosek kompletny – decyzja w ciągu 4 miesięcy,
- wezwanie o dodatkowe informacje – decyzja w ciągu 2 miesięcy od ich otrzymania, ale nie wcześniej niż po 6 miesiącach od wpływu wniosku – czyli w praktyce do ok. 6 miesięcy,
- kolejne wezwania – maksymalnie 8 miesięcy od wpływu wniosku.
Po pozytywnej decyzji pieniądze trafiają na konto w ciągu 10 dni roboczych. Jeżeli państwo zwrotu się spóźni, musi zapłacić odsetki od zaległej kwoty.
8. Najczęstsze błędy we wnioskach VAT-REF
- Spóźnienie z wnioskiem. 30 września to nieprzekraczalna data – nie da się jej przywrócić.
- Kwota poniżej limitu. Wniosek kwartalny na mniej niż 400 EUR zostanie odrzucony – lepiej połączyć wydatki we wniosku rocznym.
- Faktury bez danych firmy lub paragony zamiast faktur – większość państw ich nie uzna.
- Brak kopii faktur wymaganych przez dane państwo albo nieczytelne skany.
- Wydatki, których państwo zwrotu nie zwraca – np. gastronomia czy reprezentacja w krajach, które wyłączają je z odliczenia.
- Błędne kody rodzajów wydatków lub brak opisu działalności, gdy kraj go wymaga.
- Brak odpowiedzi na wezwanie w ciągu miesiąca – wydłuża procedurę albo kończy się odmową.
9. Co zmieniło się w 2026 r.?
- Wyższy limit zwolnienia podmiotowego – 240 000 zł zamiast 200 000 zł. Firmy, które wróciły do zwolnienia, nie mogą korzystać z VAT-REF.
- Nowa wersja formularza VAT-REF (6) – opublikowana w związku z przyjęciem euro przez Bułgarię od 1 stycznia 2026 r. Kwoty we wnioskach kierowanych do Bułgarii podaje się teraz w euro.
- Wniosek przez e-Urząd Skarbowy – obok systemu e-Deklaracje możesz złożyć VAT-REF w e-US.
- KSeF w Polsce nie zmienia procedury VAT-REF – zagraniczni sprzedawcy wystawiają faktury według przepisów swojego kraju.
10. FAQ – najczęstsze pytania o zwrot VAT z UE
Do kiedy można złożyć wniosek VAT-REF?
Najpóźniej do 30 września roku następującego po roku, którego dotyczy wniosek. Za wydatki poniesione w 2026 r. termin mija 30 września 2027 r. Termin jest nieprzekraczalny i nie można go przywrócić.
Jaka jest minimalna kwota zwrotu VAT z UE?
400 EUR, jeśli wniosek dotyczy okresu od 3 miesięcy do mniej niż roku, oraz 50 EUR, jeśli wniosek obejmuje cały rok kalendarzowy lub jego pozostałą część krótszą niż 3 miesiące.
Ile czeka się na zwrot VAT z innego kraju UE?
Przy kompletnym wniosku państwo zwrotu wydaje decyzję w ciągu 4 miesięcy, a pieniądze wypłaca w ciągu 10 dni roboczych. Jeżeli wezwie do uzupełnienia informacji, procedura może potrwać około 6 miesięcy, a w skrajnym przypadku do 8 miesięcy.
Czy firma zwolniona z VAT może odzyskać VAT z zagranicy?
Nie. Z procedury VAT-REF mogą korzystać wyłącznie czynni podatnicy VAT. Przedsiębiorcy korzystający ze zwolnienia podmiotowego (od 2026 r. limit wynosi 240 000 zł) lub wykonujący wyłącznie czynności zwolnione nie mają prawa do zwrotu.
Gdzie złożyć wniosek VAT-REF?
Elektronicznie, za pośrednictwem polskiego urzędu skarbowego – w e-Urzędzie Skarbowym lub w systemie e-Deklaracje. Urząd przekazuje wniosek do państwa zwrotu. Wniosek podpisuje się kwalifikowanym podpisem elektronicznym lub profilem zaufanym albo składa go pełnomocnik na podstawie pełnomocnictwa PPS-1.
Czy trzeba dołączać faktury do wniosku VAT-REF?
Państwo zwrotu może zażądać elektronicznych kopii faktur, gdy podstawa opodatkowania wynosi co najmniej 1000 EUR, a w przypadku paliwa 250 EUR. Niektóre kraje wymagają kopii wszystkich faktur, dlatego warto sprawdzić ich wymagania przed wysłaniem wniosku.
Czy odzyskam VAT od paliwa i autostrad za granicą?
Zazwyczaj tak – paliwo i opłaty drogowe to najczęstsze wydatki zwracane w procedurze VAT-REF, zwłaszcza w firmach transportowych. Ostatecznie decydują jednak przepisy państwa zwrotu, a wydatek musi służyć działalności opodatkowanej w Polsce.
Podstawa prawna
- dyrektywa Rady 2008/9/WE z dnia 12 lutego 2008 r. określająca szczegółowe zasady zwrotu podatku od wartości dodanej podatnikom niemającym siedziby w państwie członkowskim zwrotu,
- ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług – w szczególności przepisy o zwrocie podatku (dział IX) i art. 113 (zwolnienie podmiotowe),
- ustawa z dnia 24 czerwca 2025 r. o zmianie ustawy o podatku od towarów i usług (limit zwolnienia 240 000 zł od 2026 r.).
Odzyskamy VAT z zagranicy za Ciebie
Sprawdzimy faktury, przygotujemy i złożymy wnioski VAT-REF do wszystkich krajów UE, a także poprowadzimy korespondencję z zagranicznymi urzędami. Ty dostajesz zwrot – bez biurokracji i ryzyka przeoczenia terminu.
Stan prawny na listopad 2026 r. Artykuł ma charakter informacyjny i edukacyjny – nie stanowi porady podatkowej. Szczegółowe zasady zwrotu zależą od przepisów państwa, do którego kierowany jest wniosek.
Wypełnij formularz, a jeden z naszych specjalistów odpowie Ci, tak szybko jak to możliwe!