Usługi budowlane – kiedy powstaje obowiązek VAT i przychód w PIT/CIT?
Zakończyłeś remont, klient jeszcze nie podpisał protokołu, a faktura czeka na wystawienie – w którym miesiącu rozliczyć VAT, a kiedy wykazać przychód? W branży budowlanej odpowiedź zależy od tego, kto jest Twoim klientem, kiedy wystawisz fakturę i czy była zaliczka. Poniżej wyjaśniamy krok po kroku, jak ustalić moment powstania obowiązku podatkowego w VAT oraz przychodu w PIT i CIT – z przykładami dat i gotową checklistą.
Najważniejsze w skrócie
- VAT – klient firmowy (B2B): obowiązek podatkowy powstaje z chwilą wystawienia faktury, ale nie później niż 30. dnia od wykonania usługi.
- VAT – klient prywatny (B2C): obowiązek powstaje w dniu wykonania usługi (zakończenia robót) – data faktury nie ma znaczenia.
- Zaliczka: w obu przypadkach VAT od otrzymanej kwoty rozliczasz w dniu jej otrzymania.
- PIT i CIT: przychód powstaje w dniu wykonania usługi (w praktyce często – podpisania protokołu odbioru), ale nie później niż w dniu wystawienia faktury lub otrzymania zapłaty.
1. Kiedy usługa budowlana jest „wykonana”?
Od tej daty zależą niemal wszystkie dalsze terminy. Co do zasady za dzień wykonania usługi budowlanej uznaje się dzień faktycznego zakończenia robót i zgłoszenia ich do odbioru. Protokół odbioru jest dokumentem, który wykonanie potwierdza, a nie je tworzy.
Sprawa nie jest jednak całkiem prosta. Po wyroku TSUE w sprawie C-224/18 (Budimex) organy podatkowe coraz częściej akceptują, że jeśli umowa przewiduje odbiór jako warunek rozliczenia, to właśnie protokół odbioru może przesądzać o wykonaniu usługi. Dlatego tak ważne jest, by umowa jasno określała procedurę odbioru, a dokumentacja była spójna.
Wskazówka praktyczna: zawsze zapisuj dwie daty – faktycznego zakończenia robót i podpisania protokołu. Jeśli się różnią, warto ustalić z księgowym, którą przyjąć, zanim wystawisz fakturę.
2. VAT przy usługach budowlanych dla firm (B2B)
Gdy Twoim klientem jest inny podatnik lub osoba prawna – spółka, jednoosobowa działalność, deweloper, gmina – stosujesz przepis szczególny z art. 19a ust. 5 pkt 3 lit. a ustawy o VAT. Oznacza on, że:
- obowiązek podatkowy powstaje z chwilą wystawienia faktury,
- fakturę należy wystawić najpóźniej 30. dnia od dnia wykonania usługi (art. 106i ust. 3 pkt 1),
- jeśli faktura nie zostanie wystawiona w terminie, obowiązek powstaje 30. dnia od wykonania usługi (art. 19a ust. 7),
- fakturę można wystawić także przed wykonaniem usługi – nie wcześniej jednak niż 60 dni przed jej wykonaniem.
Trzy warianty fakturowania – przykłady z datami
Załóżmy, że roboty dla klienta firmowego zakończyłeś 10 czerwca, a zaliczki nie było.
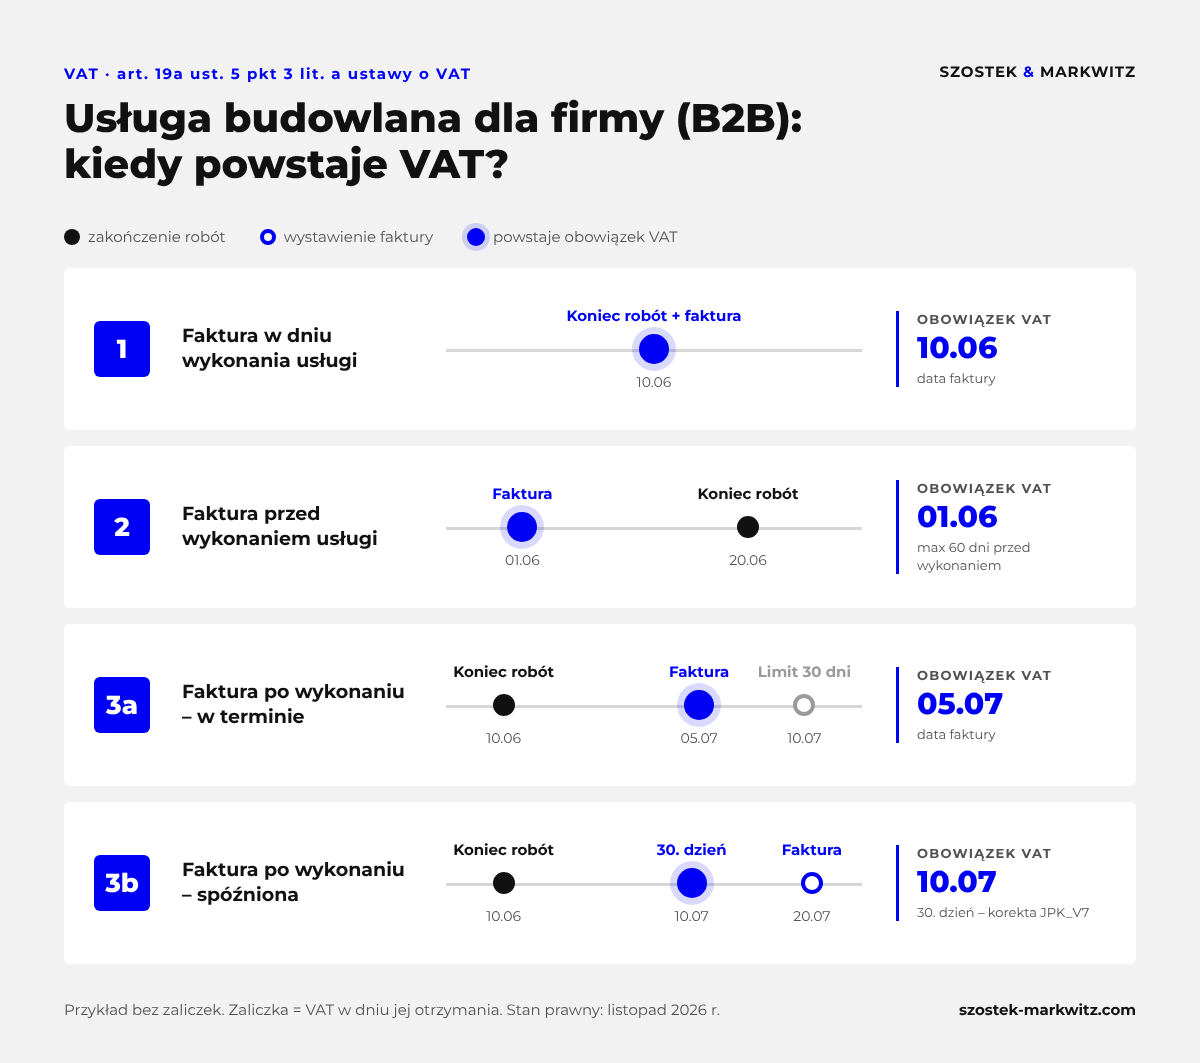
- Faktura w dniu wykonania usługi (roboty i faktura 10.06) – obowiązek VAT powstaje 10.06.
- Faktura przed wykonaniem usługi (faktura 01.06, koniec robót 20.06) – obowiązek VAT powstaje 01.06, w dniu wystawienia faktury. Warunek: faktura dotyczy konkretnej przyszłej usługi i mieści się w limicie 60 dni.
- Faktura po wykonaniu usługi:
- w terminie 30 dni (faktura 05.07) – obowiązek VAT powstaje 05.07, czyli w dacie faktury,
- po upływie 30 dni (faktura 20.07) – obowiązek VAT powstał już 10.07 (30. dzień od wykonania). Fakturę trzeba wykazać „wstecz”, w okresie, w którym powstał obowiązek – zwykle oznacza to korektę JPK_V7.
Zaliczka przy usłudze budowlanej dla firmy
Jeżeli przed wykonaniem robót otrzymasz zaliczkę, obowiązek VAT od tej kwoty powstaje w dniu jej otrzymania. Pozostała część wynagrodzenia rozliczana jest według zasad opisanych wyżej.
3. VAT przy usługach budowlanych dla osób prywatnych (B2C)
Przy remontach i budowach dla konsumentów (osób fizycznych, które nie są podatnikami) przepis szczególny nie ma zastosowania. Obowiązek VAT powstaje na zasadach ogólnych:
- w części, w której przed wykonaniem usługi otrzymałeś zapłatę (zaliczkę) – w dniu jej otrzymania,
- w pozostałej części – w dniu wykonania usługi, czyli faktycznego zakończenia robót.
Kluczowa różnica: data faktury – wcześniejsza czy późniejsza – nie zmienia momentu powstania obowiązku VAT.
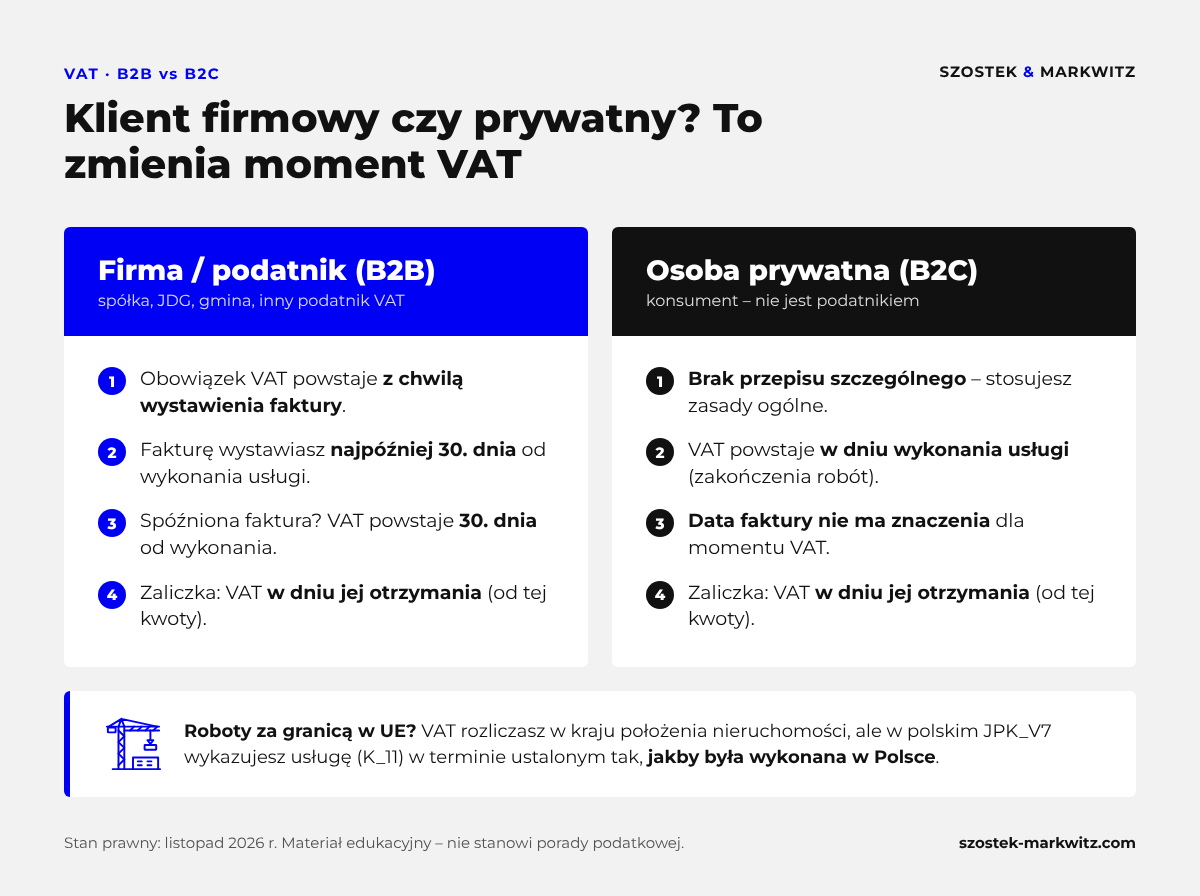
Przykład: wykonujesz remont łazienki dla osoby prywatnej. W maju otrzymujesz zaliczkę 5 000 zł, roboty kończysz w czerwcu, a fakturę końcową wystawiasz w lipcu. VAT od zaliczki rozliczasz za maj, a od pozostałej kwoty – za czerwiec, mimo że faktura pochodzi z lipca.
4. Roboty budowlane w innych krajach UE
Usługi budowlane i remontowe są usługami związanymi z nieruchomością, dlatego co do zasady opodatkowuje się je w kraju, w którym położona jest nieruchomość – a nie w Polsce. Jeśli remontujesz obiekt w Niemczech czy Holandii, VAT rozliczasz według tamtejszych przepisów.
Uproszczenie: odwrotne obciążenie (reverse charge) przy klientach firmowych
Gdy roboty za granicą wykonujesz na rzecz przedsiębiorcy, w wielu krajach UE – np. w Niemczech – możesz skorzystać z mechanizmu odwrotnego obciążenia. W praktyce oznacza to, że:
- wystawiasz fakturę bez zagranicznego VAT, z adnotacją „odwrotne obciążenie” (ang. reverse charge),
- podatek rozlicza nabywca w swoim kraju,
- co do zasady nie musisz rejestrować się do VAT w kraju położenia nieruchomości.
Zakres tego uproszczenia określają przepisy kraju, w którym położona jest nieruchomość. Przed rozpoczęciem robót warto sprawdzić, czy dany kraj je stosuje i czy kontrahent ma tam status podatnika. Przy usługach dla osób prywatnych odwrotne obciążenie nie ma zastosowania – zwykle wymagana jest wtedy zagraniczna rejestracja VAT.
Nie oznacza to jednak, że usługa znika z polskiej ewidencji. Wykazujesz ją w JPK_V7 w polu K_11 (świadczenie usług poza terytorium kraju), a moment ujęcia ustalasz tak, jakby usługa była wykonana w Polsce – w praktyce najczęściej w dacie faktury albo 30. dnia od wykonania robót.
Jeśli świadczysz usługi za granicą, sprawdź też nasz poradnik o zwrocie VAT z innych krajów UE (VAT-REF).
5. KSeF a termin wystawienia faktury za roboty budowlane
Od 2026 r. faktury między przedsiębiorcami wystawia się obowiązkowo w Krajowym Systemie e-Faktur (KSeF): od 1 lutego – najwięksi podatnicy, od 1 kwietnia – pozostali. Dla branży budowlanej ma to szczególne znaczenie, bo w relacjach B2B to data faktury wyznacza moment powstania VAT.
W KSeF datą wystawienia faktury jest co do zasady dzień jej przesłania do systemu. Faktury nie da się już „przygotować wcześniej z dawną datą” – wyjątki dotyczą jedynie trybów offline i awarii systemu. Jeśli prześlesz fakturę po 30. dniu od zakończenia robót, obowiązek VAT i tak powstanie 30. dnia, a Ty będziesz musiał skorygować JPK_V7.
6. PIT i CIT – kiedy powstaje przychód z usług budowlanych?
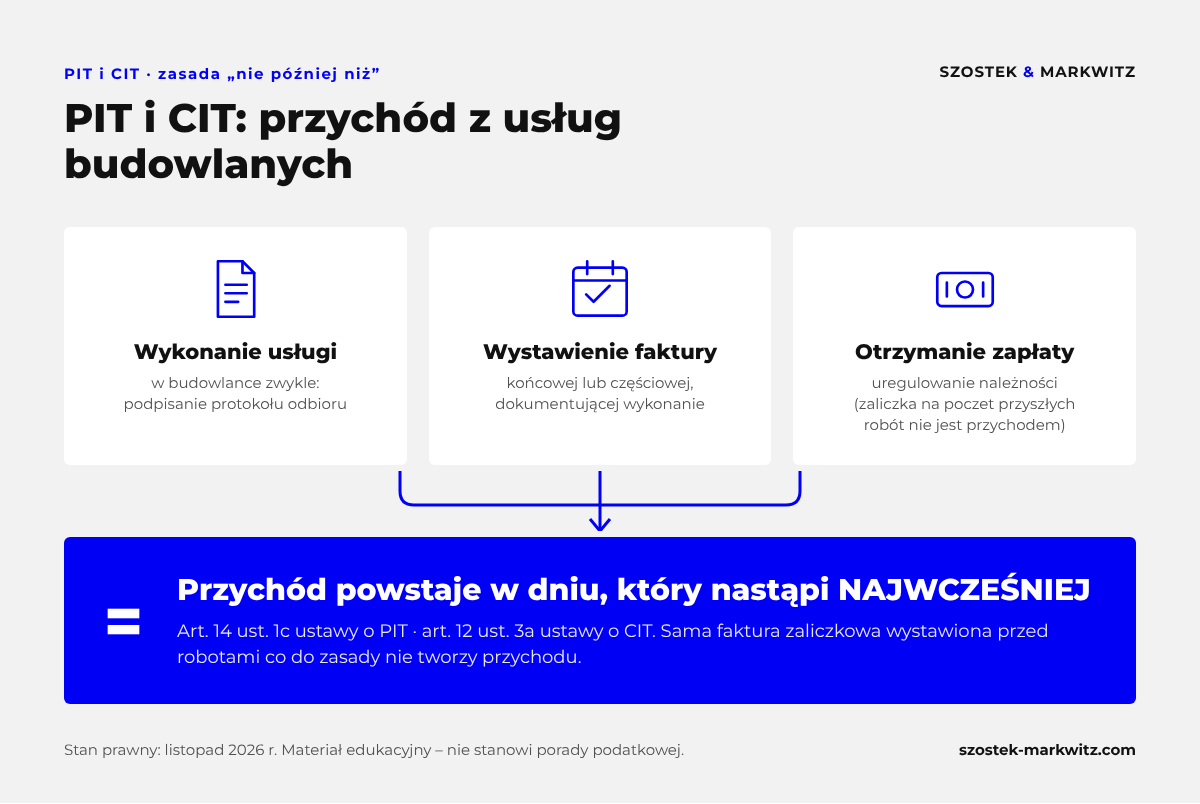
Ustawy o podatkach dochodowych nie przewidują szczególnego momentu powstania przychodu dla usług budowlanych. Stosuje się zasadę ogólną (art. 14 ust. 1c ustawy o PIT, art. 12 ust. 3a ustawy o CIT): przychód powstaje w dniu wykonania usługi albo jej częściowego wykonania, nie później niż w dniu:
- wystawienia faktury albo
- uregulowania należności (otrzymania zapłaty).
W budowlance organy podatkowe za dzień wykonania usługi zwykle uznają dzień podpisania protokołu odbioru (końcowego lub częściowego) przez zamawiającego – bo wtedy wiadomo, że określony zakres robót został ukończony i zaakceptowany. Potwierdza to m.in. interpretacja indywidualna Dyrektora Izby Skarbowej w Warszawie (sygn. 1462-IPPB5.4510.886.2016.1.MR).
Jak to wygląda w praktyce?
- Protokół podpisany przed fakturą i zapłatą – przychód powstaje w dniu protokołu.
- Faktura wystawiona przed protokołem i zapłatą – przychód powstaje najpóźniej w dniu wystawienia faktury.
- Zapłata przed formalnym odbiorem – przychód powstaje najpóźniej w dniu zapłaty (z wyjątkiem zaliczek na poczet przyszłych robót, które co do zasady nie są przychodem).
- Faktura zaliczkowa przed rozpoczęciem robót – co do zasady nie tworzy przychodu; przychód powstaje przy wykonaniu lub odbiorze robót.
Te same zasady dotyczą spółek kapitałowych i spółek komandytowych rozliczających CIT.
7. VAT a PIT/CIT – porównanie wariantów fakturowania
| Wariant | VAT – klient firmowy (B2B) | VAT – klient prywatny (B2C) | PIT / CIT |
|---|---|---|---|
| Faktura w dniu wykonania | data faktury | data wykonania usługi | data wykonania / odbioru |
| Faktura przed wykonaniem (do 60 dni) | data faktury | data wykonania usługi | data wykonania / odbioru* |
| Faktura po wykonaniu – do 30 dni | data faktury | data wykonania usługi | data protokołu (jeśli wcześniejszy) |
| Faktura po wykonaniu – po 30 dniach | 30. dzień od wykonania | data wykonania usługi | data protokołu (jeśli wcześniejszy) |
* Nie później niż w dniu otrzymania zapłaty lub wystawienia faktury końcowej dokumentującej wykonanie.
8. Najczęstsze błędy i ryzyka
- Spóźniona faktura B2B. Faktura wystawiona po 30 dniach nie przesuwa VAT – obowiązek powstaje 30. dnia od wykonania. To jedno z najczęstszych źródeł zaległości i korekt JPK_V7.
- Brak spójnej dokumentacji odbioru. W PIT/CIT urząd zweryfikuje, czy przychód nie został wykazany za późno. Niespójne daty w protokołach, fakturach i korespondencji to proszenie się o problemy.
- Spór: zakończenie robót czy protokół? Po wyroku C-224/18 protokół może być decydujący, jeśli umowa uzależnia od niego rozliczenie – warto to uregulować w umowie.
- Traktowanie klienta prywatnego jak firmy. Przy B2C data faktury nie ma znaczenia – liczy się zakończenie robót.
- Pominięcie mechanizmu podzielonej płatności. Usługi budowlane wymienione w załączniku nr 15 do ustawy o VAT, fakturowane na rzecz firm na kwotę powyżej 15 000 zł brutto, wymagają oznaczenia „mechanizm podzielonej płatności”.
9. Checklista: jak prawidłowo rozliczyć usługę budowlaną?
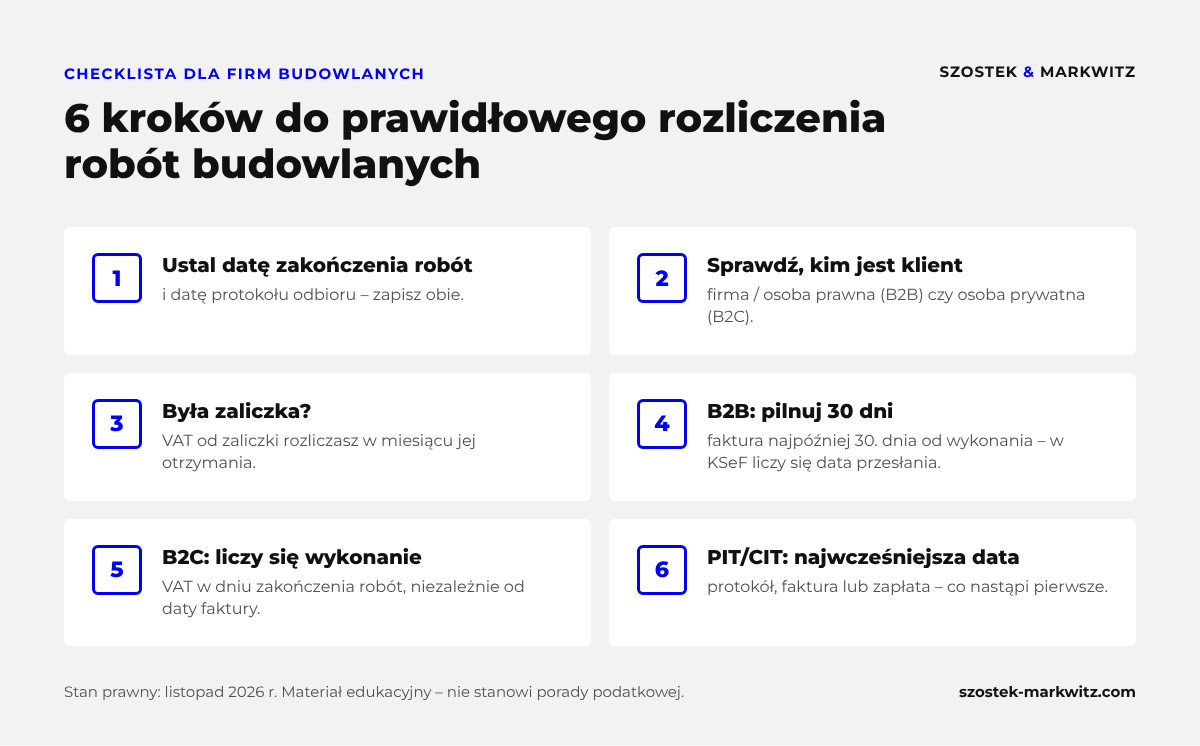
- Ustal datę faktycznego zakończenia robót oraz datę protokołu odbioru.
- Sprawdź, czy klient jest podatnikiem / osobą prawną (B2B), czy konsumentem (B2C).
- Sprawdź, czy była zaliczka – VAT od niej rozlicz w miesiącu jej otrzymania.
- B2B: wystaw fakturę najpóźniej 30. dnia od wykonania; VAT rozlicz w dacie faktury (a przy spóźnieniu – 30. dnia).
- B2C: VAT rozlicz w dacie zakończenia robót – niezależnie od daty faktury.
- PIT/CIT: rozpoznaj przychód w dniu wykonania/odbioru, ale najpóźniej w dniu wystawienia faktury lub otrzymania zapłaty.
10. FAQ – najczęstsze pytania o rozliczanie usług budowlanych
Kiedy powstaje obowiązek VAT przy usłudze budowlanej dla firmy?
Z chwilą wystawienia faktury, jeśli zostanie wystawiona najpóźniej 30. dnia od wykonania usługi. Jeżeli faktura zostanie wystawiona później lub wcale, obowiązek VAT powstaje 30. dnia od dnia wykonania usługi.
Kiedy powstaje VAT przy remoncie dla osoby prywatnej?
W dniu wykonania usługi, czyli faktycznego zakończenia robót. Jeżeli przed wykonaniem usługi otrzymałeś zaliczkę, VAT od tej kwoty powstaje w dniu jej otrzymania. Data wystawienia faktury nie wpływa na moment powstania obowiązku podatkowego.
Czy protokół odbioru decyduje o dacie wykonania usługi budowlanej?
Co do zasady usługa jest wykonana z chwilą faktycznego zakończenia robót, a protokół to potwierdza. Po wyroku TSUE C-224/18 przyjmuje się jednak, że jeśli umowa przewiduje odbiór jako element rozliczenia, protokół może przesądzać o wykonaniu usługi. W PIT i CIT organy zwykle uznają za dzień wykonania usługi dzień podpisania protokołu odbioru.
Ile mam czasu na wystawienie faktury za usługę budowlaną?
Fakturę za usługi budowlane lub budowlano-montażowe wystawia się najpóźniej 30. dnia od dnia wykonania usługi. Można ją też wystawić wcześniej – nie wcześniej jednak niż 60 dni przed wykonaniem usługi. W KSeF datą wystawienia jest co do zasady dzień przesłania faktury do systemu.
Kiedy powstaje przychód w PIT i CIT z usług budowlanych?
W dniu wykonania usługi lub jej części – w praktyce często w dniu podpisania protokołu odbioru – ale nie później niż w dniu wystawienia faktury albo otrzymania zapłaty. Decyduje to zdarzenie, które nastąpi najwcześniej.
Czy faktura zaliczkowa powoduje przychód w PIT lub CIT?
Co do zasady nie. Zaliczka na poczet usługi, która zostanie wykonana później, nie jest przychodem podatkowym. Przychód powstaje w momencie wykonania lub odbioru robót. W VAT zaliczka rodzi jednak obowiązek podatkowy w dniu jej otrzymania.
Gdzie rozliczyć VAT od remontu wykonanego w Niemczech lub innym kraju UE?
W kraju położenia nieruchomości, ponieważ usługi budowlane są usługami związanymi z nieruchomością. Jeżeli klientem jest przedsiębiorca, a przepisy danego kraju to przewidują (np. w Niemczech), możesz zastosować uproszczenie: wystawiasz fakturę bez zagranicznego VAT z adnotacją „odwrotne obciążenie” (reverse charge), a podatek rozlicza nabywca. W polskim JPK_V7 wykazujesz usługę w polu K_11, w terminie ustalonym tak, jakby była wykonana w Polsce.
Podstawa prawna
- art. 19a ust. 1, 5 pkt 3 lit. a, ust. 7 i 8 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług,
- art. 106i ust. 3 pkt 1 i ust. 7 ustawy o VAT,
- art. 14 ust. 1c ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych,
- art. 12 ust. 3a ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych,
- wyrok TSUE z 2 maja 2019 r., C-224/18 (Budimex),
- interpretacja indywidualna DIS w Warszawie, sygn. 1462-IPPB5.4510.886.2016.1.MR.
Prowadzisz firmę budowlaną lub remontową?
Pilnujemy terminów faktur, momentu powstania VAT i przychodu oraz rozliczeń robót w Polsce i za granicą – tak, abyś mógł skupić się na budowie. Zapewniamy dedykowanego opiekuna, reprezentację przed urzędami i ubezpieczenie OC.
Stan prawny na listopad 2026 r. Artykuł ma charakter informacyjny i edukacyjny – nie stanowi porady podatkowej. Każdą sytuację warto przeanalizować indywidualnie, z uwzględnieniem treści umowy i dokumentacji odbioru.
Wypełnij formularz, a jeden z naszych specjalistów odpowie Ci, tak szybko jak to możliwe!